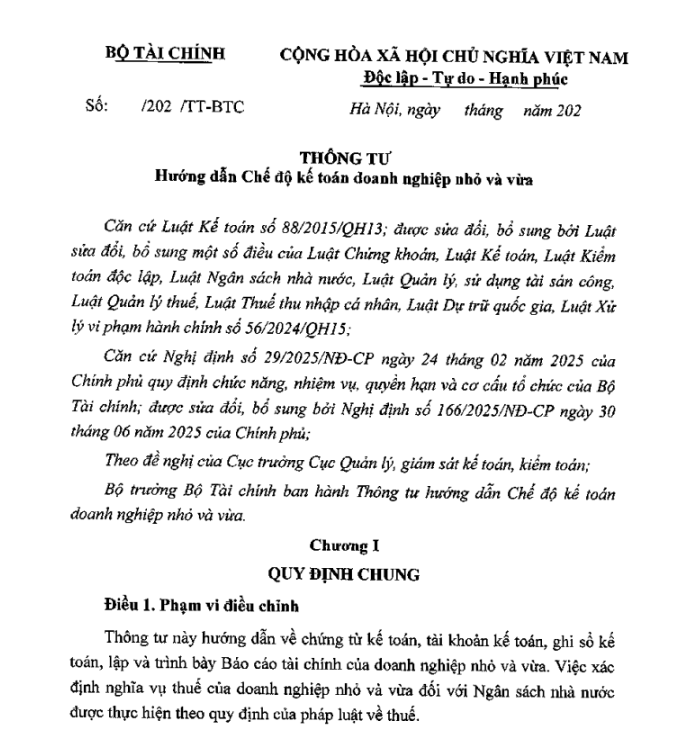
Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC đang được quan tâm bởi những thay đổi dự kiến về chế độ kế toán áp dụng cho doanh nghiệp nhỏ và vừa, từ chứng từ, tài khoản, sổ kế toán đến báo cáo tài chính. Vậy dự thảo mới có những nội dung nào đáng chú ý, hệ thống báo cáo tài chính được thay đổi ra sao và doanh nghiệp cần lưu ý gì? Bài viết dưới đây của phần mềm kế toán MISA AMIS Kế toán sẽ tổng hợp những điểm mới nổi bật trong dự thảo để doanh nghiệp và kế toán dễ dàng theo dõi, đối chiếu với quy định hiện hành.
1. Nội dung của Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC
Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC bao gồm 06 Chương, 25 Điều và 03 Phụ lục hướng dẫn chi tiết. Cụ thể:
XEM VÀ TẢI NỘI DUNG DỰ THẢO THÔNG TƯ THAY THẾ THÔNG TƯ 133
| Chương | Nội dung |
| Chương I – Quy định chung | Gồm 05 Điều, quy định về phạm vi điều chỉnh, đối tượng áp dụng, lựa chọn chế độ kế toán áp dụng, đơn vị tiền tệ trong kế toán, tổ chức bộ máy kế toán và công tác kế toán tại đơn vị trực thuộc. |
| Chương II – Chứng từ kế toán | Gồm 03 Điều, quy định về chứng từ kế toán của doanh nghiệp. |
| Chương III – Tài khoản kế toán | Gồm 01 Điều, quy định về tài khoản kế toán. |
| Chương IV – Sổ kế toán | Gồm 02 Điều, quy định về sổ kế toán. |
| Chương V – Báo cáo tài chính | Gồm 11 Điều, quy định về nguyên tắc lập và trình bày báo cáo tài chính. |
| Chương VI – Tổ chức thực hiện | Gồm 03 Điều, quy định về sử dụng phần mềm kế toán, chuyển đổi số dư và điều khoản thi hành. |
Bên cạnh 6 chương và 25 điều, dự thảo Thông tư còn có 3 phụ lục hướng dẫn chi tiết gồm có:
- Phụ lục I: Tài khoản kế toán.
- Phụ lục II: Báo cáo tài chính.
- Phụ lục III: Hướng dẫn chuyển đổi số dư tài khoản khi chuyển đổi chế độ kế toán áp dụng.
2. Điểm mới về báo cáo tài chính theo dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC
Dự thảo Thông tư hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa dự kiến thay thế Thông tư 133/2016/TT-BTC có một số điểm mới về hệ thống báo cáo tài chính so với quy định hiện hành. Nội dung đáng chú ý tập trung vào hệ thống báo cáo tài chính, biểu mẫu Báo cáo tình hình tài chính, Bảng cân đối tài khoản và quy định về việc sửa đổi, bổ sung các chỉ tiêu trên báo cáo tài chính.
2.1 Điểm mới nổi bật về hệ thống báo cáo tài chính
| Dự thảo thông tư | Quy định theo Thông tư 133/2016/TT-BTC |
| Điều 15. Hệ thống Báo cáo tài chính của doanh nghiệp nhỏ và vừa
1. Hệ thống Báo cáo tài chính gồm: – Báo cáo tình hình tài chính; – Báo cáo kết quả hoạt động kinh doanh; – Bản thuyết minh Báo cáo tài chính. 2. Doanh nghiệp nhỏ và vừa áp dụng hệ thống Báo cáo tài chính tại Phụ lục II ban hành kèm theo Thông tư này để lập và trình bày Báo cáo tài chính của đơn vị. 3. Doanh nghiệp nhỏ và vừa không được bổ sung hoặc sửa đổi các chỉ tiêu của Báo cáo tài chính hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư này. Trường hợp doanh nghiệp có những nội dung đặc thù hoặc có phát sinh vướng mắc khi lập và trình bày báo cáo tài chính thì báo cáo Bộ Tài chính để được hướng dẫn lập và trình bày Báo cáo tài chính. |
Điều 71. Hệ thống báo cáo tài chính
1. Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục bao gồm: a) Báo cáo bắt buộc: – Báo cáo tình hình tài chính – Mẫu số B01a – DNN; – Báo cáo kết quả hoạt động kinh doanh – Mẫu số B02 – DNN; – Bản thuyết minh Báo cáo tài chính – Mẫu số B09 – DNN. Tùy theo đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp có thể lựa chọn lập Báo cáo tình hình tài chính theo Mẫu số B01b – DNN thay cho Mẫu số B01a – DNN. Báo cáo tài chính gửi cho cơ quan thuế phải lập và gửi thêm Bảng cân đối tài khoản – Mẫu số F01 – DNN. b) Báo cáo không bắt buộc mà khuyến khích lập: – Báo cáo lưu chuyển tiền tệ – Mẫu số B03 – DNN. 2. Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục bao gồm: a) Báo cáo bắt buộc: – Báo cáo kết quả hoạt động kinh doanh – Mẫu số B02 – DNN; – Bản thuyết minh Báo cáo tài chính – Mẫu số B09 – DNNKLT. b) Báo cáo không bắt buộc mà khuyến khích lập: 3. Hệ thống báo cáo tài chính năm bắt buộc áp dụng cho các doanh nghiệp siêu nhỏ bao gồm: – Báo cáo tình hình tài chính – Mẫu số B01 – DNSN; – Báo cáo kết quả hoạt động kinh doanh – Mẫu số B02 – DNSN; – Bản thuyết minh Báo cáo tài chính – Mẫu số B09 – DNSN. Khi lập báo cáo tài chính, các doanh nghiệp phải tuân thủ biểu mẫu báo cáo tài chính theo quy định. Trong quá trình áp dụng, nếu thấy cần thiết, các doanh nghiệp có thể sửa đổi, bổ sung báo cáo tài chính cho phù hợp với từng lĩnh vực hoạt động và yêu cầu quản lý của doanh nghiệp nhưng phải được Bộ Tài chính chấp thuận bằng văn bản trước khi thực hiện. Ngoài ra, doanh nghiệp có thể lập thêm các báo cáo khác để phục vụ yêu cầu quản lý, chỉ đạo, điều hành hoạt động sản xuất, kinh doanh của đơn vị. 4. Nội dung, phương pháp lập và trình bày các chỉ tiêu trong từng báo cáo được áp dụng thống nhất cho các doanh nghiệp nhỏ và vừa. |
2.2 Dự thảo lược bỏ báo cáo tài chính đối với doanh nghiệp không đáp ứng giả định hoạt động liên tục
Theo khoản 2 Điều 71 Thông tư 133/2016/TT-BTC, BCTC năm bắt buộc đối với doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục gồm:
- Báo cáo tình hình tài chính theo Mẫu số B01-DNNKLT.
- Báo cáo kết quả hoạt động kinh doanh theo Mẫu số B02-DNN.
- Bản thuyết minh Báo cáo tài chính theo Mẫu số B09-DNNKLT.
- Báo cáo lưu chuyển tiền tệ theo Mẫu số B03-DNN được khuyến khích lập, không phải báo cáo bắt buộc
Trong khi đó, dự thảo Thông tư thay thế Thông tư 133 đã lược bỏ hệ thống báo cáo tài chính áp dụng riêng cho doanh nghiệp không đáp ứng giả định hoạt động liên tục và chỉ quy định một biểu mẫu báo cáo tình hình tài chính trình bày theo tính thanh khoản giảm dần, không quy định biểu mẫu lập BC tình hình tài chính lập theo cách phân loại ngắn hạn, dài hạn của từng khoản mục tài sản và nợ phải trả như TT133/2016/TT-BTC.
2.3 Chỉ quy định một biểu mẫu Báo cáo tình hình tài chính
Một điểm mới khác của dự thảo là chỉ quy định một biểu mẫu Báo cáo tình hình tài chính, được trình bày theo tính thanh khoản giảm dần.
Quy định này khác với Thông tư 133. Tại điều 71 Thông tư 133/2016/TT-BTC nêu rõ, doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục có thể lựa chọn lập Báo cáo tình hình tài chính theo Mẫu số B01a-DNN hoặc Mẫu số B01b-DNN tùy theo đặc điểm hoạt động và yêu cầu quản lý.
Trong khi đó, dự thảo không còn quy định các biểu mẫu Báo cáo tình hình tài chính theo cách phân loại từng khoản mục tài sản, nợ phải trả thành ngắn hạn và dài hạn như Thông tư 133, mà chỉ quy định một biểu mẫu Báo cáo tình hình tài chính trình bày theo tính thanh khoản giảm dần.
2.4 Không còn quy định gửi thêm Bảng cân đối tài khoản khi nộp báo cáo tài chính
Quy định tại Điều 71 Thông tư 133/2016/TT-BTC, khi gửi báo cáo tài chính cho cơ quan thuế, doanh nghiệp nhỏ và vừa phải lập và gửi thêm Bảng cân đối tài khoản theo Mẫu số F01-DNN.
Điều 15 của Dự thảo Thông tư không còn quy định doanh nghiệp nhỏ và vừa phải lập và gửi thêm Bảng cân đối tài khoản khi nộp báo cáo tài chính cho cơ quan thuế. Hệ thống báo cáo tài chính theo dự thảo gồm có:
- Báo cáo tình hình tài chính
- Báo cáo kết quả hoạt động kinh doanh
- Bản thuyết minh BCTC
Lợi ích của việc đề xuất bỏ quy định giúp cắt giảm chi phí tuân thủ, giảm thủ tục hành chính cho các doanh nghiệp nhỏ và vừa khi thực hiện nghĩa vụ báo cáo tài chính.
2.5 Không được tự ý bổ sung hoặc sửa đổi các chỉ tiêu trên báo cáo tài chính
Theo khoản 2 và khoản 3 Điều 15 dự thảo, doanh nghiệp nhỏ và vừa phải áp dụng hệ thống báo cáo tài chính tại Phụ lục II để lập và trình bày báo cáo tài chính của đơn vị, đồng thời không được bổ sung hoặc sửa đổi các chỉ tiêu của báo cáo tài chính.
Trường hợp doanh nghiệp có nội dung đặc thù hoặc phát sinh vướng mắc trong quá trình lập và trình bày báo cáo tài chính thì phải báo cáo Bộ Tài chính để được hướng dẫn.
Quy định này có sự khác biệt so với Thông tư 133. Theo khoản 3 Điều 71 Thông tư 133, trong quá trình áp dụng, nếu thấy cần thiết, doanh nghiệp có thể sửa đổi, bổ sung báo cáo tài chính cho phù hợp với từng lĩnh vực hoạt động và yêu cầu quản lý của doanh nghiệp nhưng phải được Bộ Tài chính chấp thuận bằng văn bản trước khi thực hiện.
2.6 Hệ thống tài khoản kế toán được rút gọn từ 49 xuống 22 tài khoản
Một điểm mới đáng chú ý của dự thảo mà các doanh nghiệp nhỏ và vừa không nên bỏ qua đó chính là rút gọn danh mục hệ thống tài khoản kế toán từ 49 tài khoản xuống 22 tài khoản. Sự thay đổi theo hướng đơn giản hóa này sẽ phù hợp với đặc điểm và trình độ hoạt động của các doanh nghiệp vừa và nhỏ hiện nay.
Điều 9 dự thảo Thông tư quy định, doanh nghiệp nhỏ và vừa áp dụng hệ thống tài khoản kế toán tại Phụ lục I ban hành kèm theo dự thảo để ghi sổ các giao dịch kinh tế phát sinh tại doanh nghiệp.
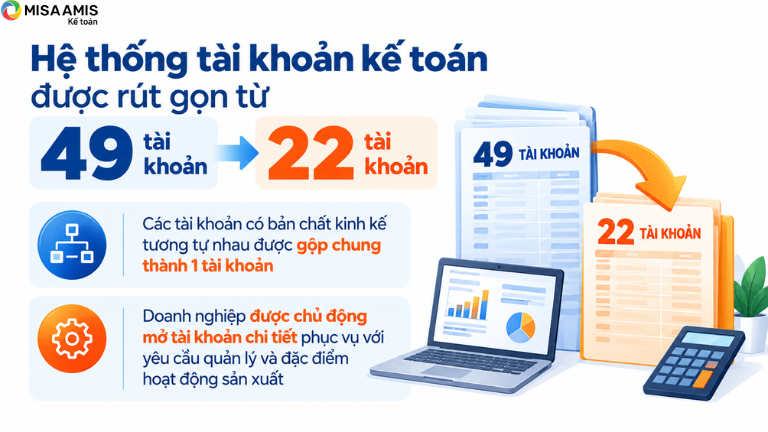
Tuy nhiên, việc rút gọn tài khoản kế toán không đồng nghĩa với việc 27 tài khoản sẽ bị xóa bỏ hoàn toàn hoặc doanh nghiệp không còn được theo dõi chi tiết các nghiệp vụ kế toán. Theo thuyết minh, các tài khoản có bản chất kinh tế tương tự nhau sẽ được gộp chung thành 1 tài khoản, doanh nghiệp được chủ động mở tài khoản chi tiết để phục vụ yêu cầu quản lý và đặc điểm hoạt động sản xuất, kinh doanh.
Đáng chú ý hơn, điều 9 của dự thảo còn cho phép các doanh nghiệp vừa và nhỏ sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của tài khoản kế toán nhưng phải đáp ứng các điều kiện:
- Bảo đảm phân loại và hệ thống hóa các nghiệp vụ phát sinh theo nội dung kinh tế
- Không trùng lặp đối tượng kế toán
- Tuân thủ nguyên tắc kế toán theo quy định
- Không làm thay đổi hoặc ảnh hưởng các chỉ tiêu, thông tin trình bày trên BCTC.
Lưu ý: Nội dung bài viết được tổng hợp và tham khảo từ các tài liệu về dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC. Đây là bản dự thảo, chưa phải văn bản chính thức được ban hành, do đó thông tin trong bài chỉ mang tính chất tham khảo và có thể được điều chỉnh trước khi Thông tư chính thức có hiệu lực.
Kết luận
Dự thảo Thông tư thay thế Thông tư 133 dự kiến có nhiều thay đổi trong chế độ kế toán dành cho doanh nghiệp nhỏ và vừa, nổi bật ở hệ thống tài khoản, báo cáo tài chính, chuyển đổi số dư và tổ chức thực hiện. Tuy nhiên, đây vẫn là nội dung đang được xây dựng và chưa thay thế các quy định hiện hành của Thông tư 133/2016/TT-BTC. Doanh nghiệp và kế toán cần tiếp tục theo dõi văn bản chính thức để cập nhật và thực hiện đúng quy định khi Thông tư mới được ban hành và có hiệu lực.
Trước những thay đổi dự kiến trong dự thảo Thông tư thay thế Thông tư 133, doanh nghiệp cần chủ động rà soát quy trình, hệ thống tài khoản và báo cáo tài chính để sẵn sàng cập nhật khi quy định mới được ban hành. MISA AMIS liên tục cập nhật các quy định về chế độ kế toán, đồng thời hỗ trợ doanh nghiệp tự động hóa nhiều nghiệp vụ, giảm thời gian nhập liệu và hạn chế sai sót trong quá trình xử lý số liệu.
Anh/chị có thể đăng ký dùng thử miễn phí phần mềm kế toán online MISA AMIS trong 15 ngày để trải nghiệm các tính năng hỗ trợ công tác kế toán:
- Tự động hóa nhập liệu: Tự động lấy dữ liệu từ hóa đơn điện tử, ngân hàng và Excel, giảm thao tác nhập liệu thủ công.
- Đầy đủ nghiệp vụ kế toán: Hỗ trợ các nghiệp vụ Quỹ, Ngân hàng, Mua hàng, Bán hàng, Kho, Hóa đơn, Thuế, Giá thành và các nghiệp vụ kế toán khác.
- Tự động tổng hợp số liệu: Dữ liệu được cập nhật và tổng hợp trên hệ thống, hỗ trợ kế toán theo dõi số liệu nhanh chóng.
- Hỗ trợ lập báo cáo: Cung cấp hệ thống báo cáo phục vụ công tác kế toán và quản trị doanh nghiệp.
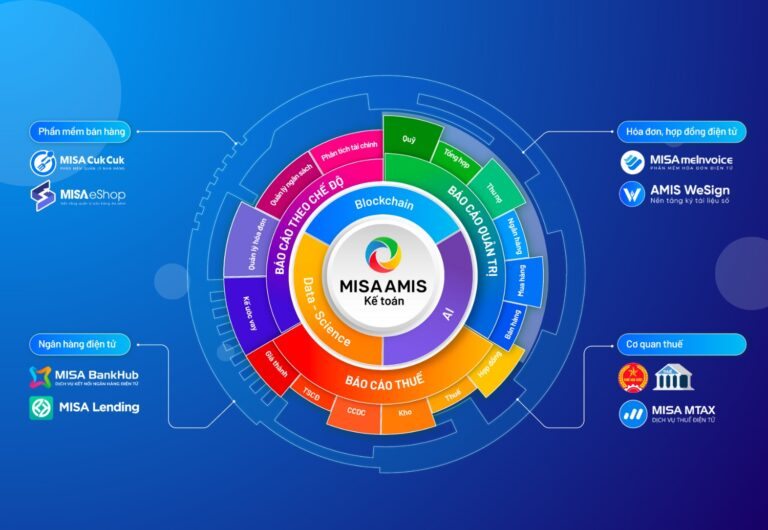
- Kết nối hệ sinh thái: Kết nối với ngân hàng, hóa đơn điện tử, thuế điện tử và các ứng dụng khác trong hệ sinh thái MISA.
Đăng ký dùng thử miễn phí MISA AMIS để chủ động chuẩn bị và quản lý công tác kế toán hiệu quả hơn khi các quy định mới được áp dụng.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.