Báo cáo lưu chuyển tiền tệ giúp doanh nghiệp theo dõi chi tiết dòng tiền vào, dòng tiền ra trong kỳ, từ đó đánh giá khả năng tạo tiền, khả năng thanh toán, hiệu quả đầu tư và mức độ phụ thuộc vào nguồn vốn vay hoặc vốn góp.


Từ ngày 01/01/2026, doanh nghiệp cần cập nhật mẫu Báo cáo lưu chuyển tiền tệ theo Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp. Theo đó, Báo cáo lưu chuyển tiền tệ được lập theo Mẫu số B03-DN, gồm phương pháp trực tiếp và phương pháp gián tiếp. Bài viết dưới đây sẽ giúp doanh nghiệp nắm được mẫu Báo cáo lưu chuyển tiền tệ mới nhất, cách phân biệt phương pháp trực tiếp và gián tiếp cũng như một số lưu ý khi lập báo cáo để theo dõi dòng tiền chính xác hơn.

1. Mẫu báo cáo lưu chuyển tiền tệ theo Thông tư 99/2025/TT-BTC
Báo cáo lưu chuyển tiền tệ là một trong các báo cáo quan trọng trong hệ thống Báo cáo tài chính của doanh nghiệp. Báo cáo này phản ánh tình hình thu, chi tiền và các khoản tương đương tiền trong kỳ kế toán, được phân loại theo hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
Theo chế độ kế toán doanh nghiệp hiện hành, doanh nghiệp có thể lập Báo cáo lưu chuyển tiền tệ theo một trong hai phương pháp:
- Phương pháp trực tiếp: trình bày trực tiếp các khoản tiền thu vào và chi ra trong kỳ theo từng nhóm hoạt động.
- Phương pháp gián tiếp: bắt đầu từ lợi nhuận trước thuế, sau đó điều chỉnh các khoản không bằng tiền, thay đổi vốn lưu động và các khoản liên quan để xác định dòng tiền từ hoạt động kinh doanh.
1.1.Mẫu báo cáo lưu chuyển tiền tệ trực tiếp Thông tư 99/2025/TT-BTC
Mẫu Báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp được lập theo Mẫu số B03-DN ban hành kèm theo Thông tư 99/2025/TT-BTC.
Phương pháp trực tiếp giúp doanh nghiệp nhìn rõ các khoản tiền thực tế phát sinh trong kỳ, bao gồm:
- Tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác.
- Tiền chi trả cho người cung cấp hàng hóa, dịch vụ.
- Tiền chi trả cho người lao động.
- Tiền lãi vay đã trả.
- Thuế thu nhập doanh nghiệp đã nộp.
- Các khoản thu, chi khác từ hoạt động kinh doanh.
Phương pháp này phù hợp khi doanh nghiệp muốn theo dõi chi tiết dòng tiền thực thu, thực chi và phục vụ tốt hơn cho quản trị dòng tiền hằng kỳ.
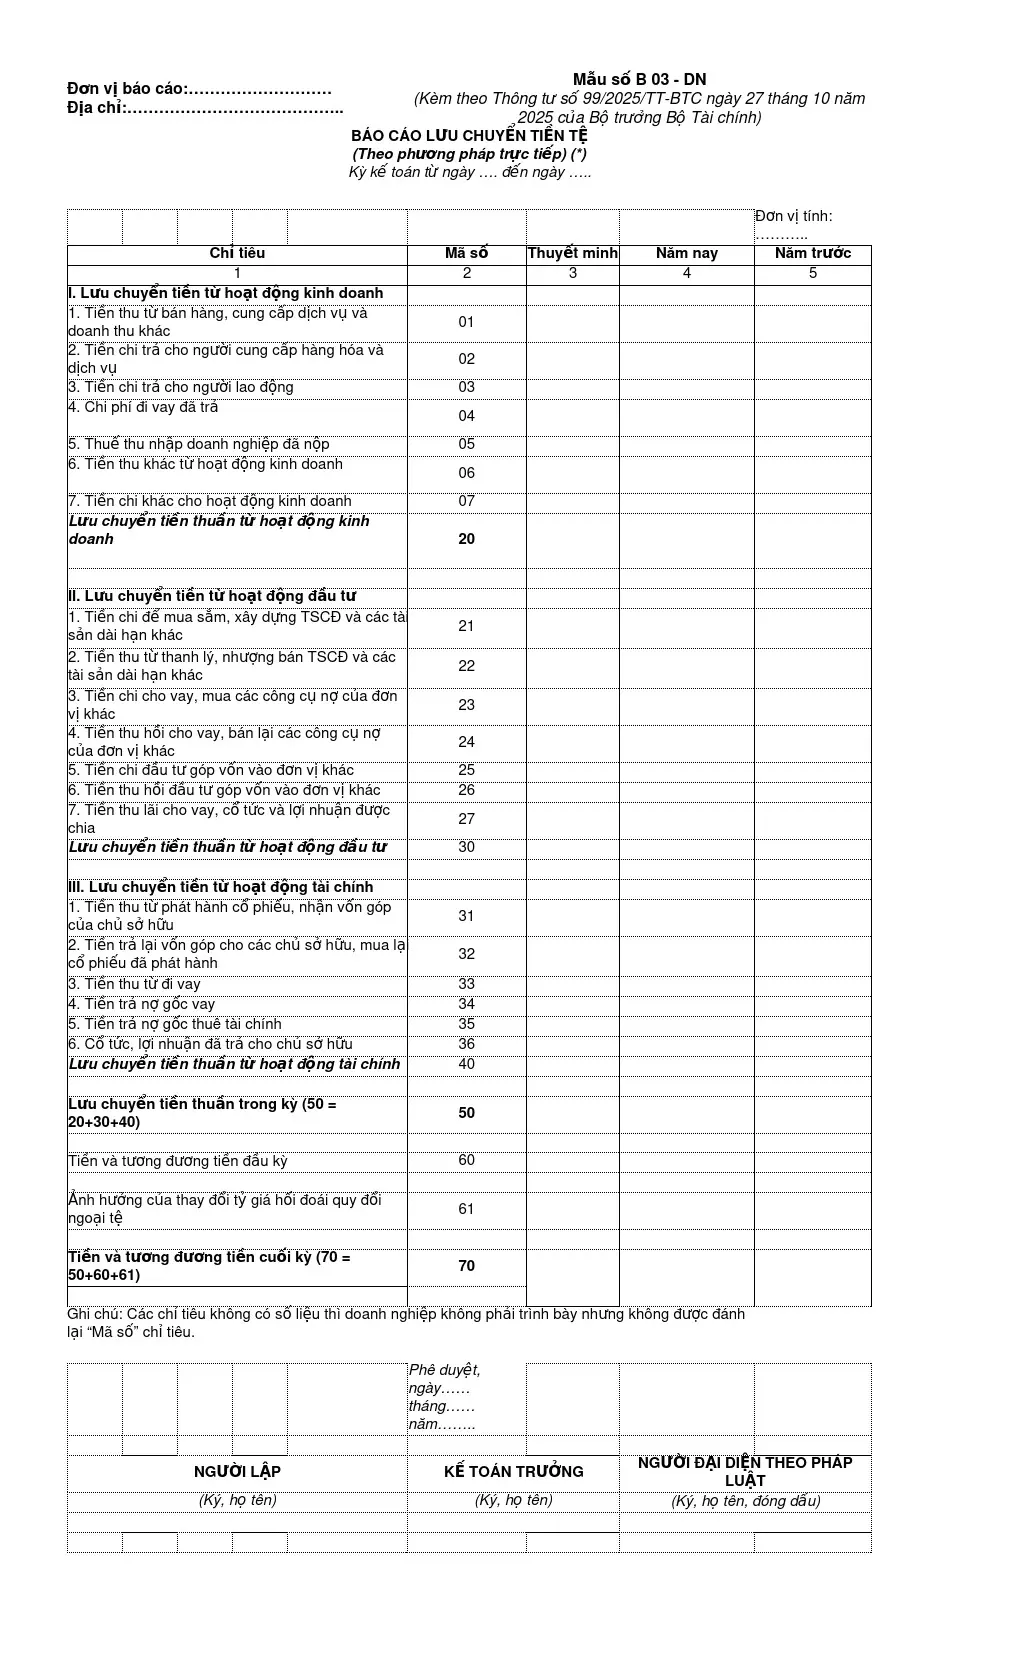
Tải Mẫu Báo cáo lưu chuyển tiền tệ Thông tư 99/2025/TT-BTC theo phương thức trực tiếp tại đây
1.2. Mẫu báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 99/2025/TT-BTC
Mẫu Báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp cũng được lập theo Mẫu số B03-DN ban hành kèm theo Thông tư 99/2025/TT-BTC.
Khác với phương pháp trực tiếp, phương pháp gián tiếp xác định dòng tiền từ hoạt động kinh doanh bằng cách điều chỉnh từ lợi nhuận trước thuế. Các khoản điều chỉnh thường bao gồm:
- Khấu hao tài sản cố định và bất động sản đầu tư.
- Các khoản dự phòng.
- Lãi, lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ.
- Lãi, lỗ từ hoạt động đầu tư.
- Chi phí lãi vay.
- Biến động của hàng tồn kho, các khoản phải thu, các khoản phải trả.
- Các khoản thu, chi khác liên quan đến hoạt động kinh doanh.
Phương pháp gián tiếp thường được sử dụng phổ biến vì tận dụng số liệu từ Báo cáo kết quả hoạt động kinh doanh, Báo cáo tình hình tài chính và sổ sách kế toán để xác định dòng tiền trong kỳ.
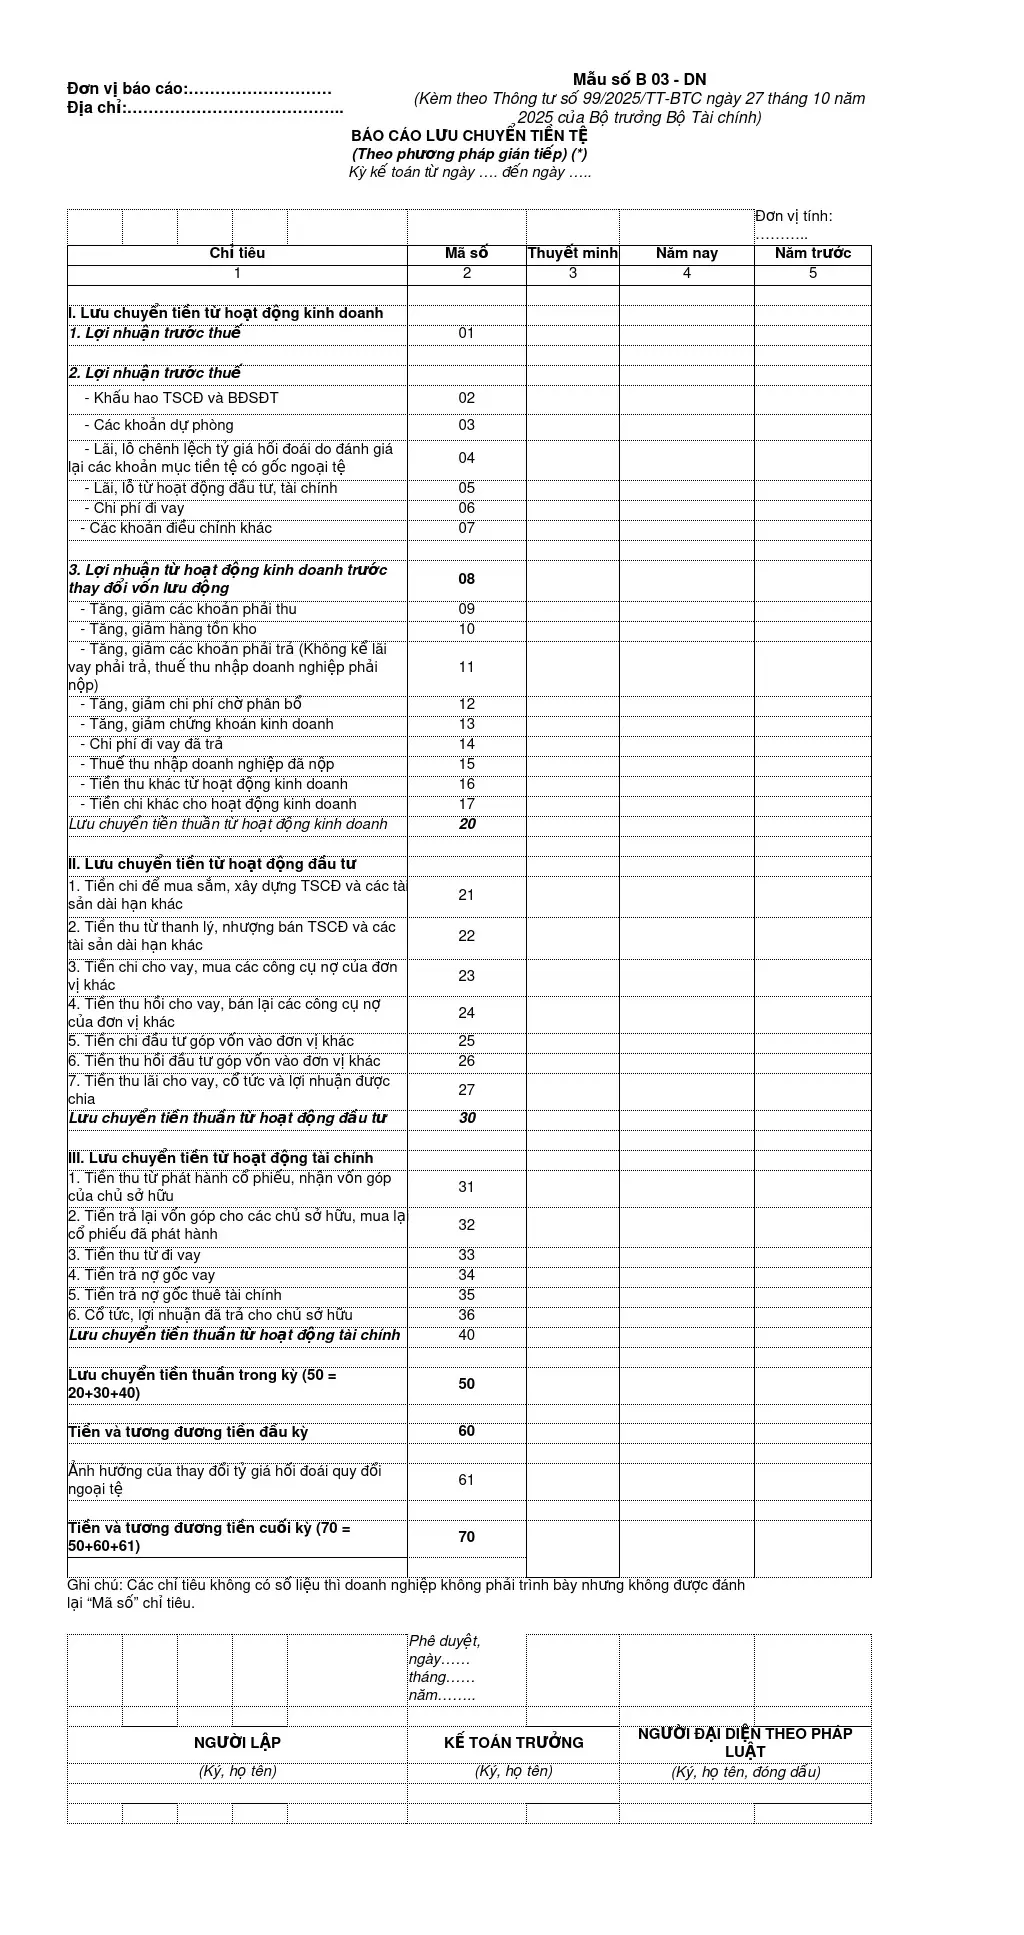
Tải Mẫu Báo cáo lưu chuyển tiền tệ Thông tư 99/2025/TT-BTCtheo phương thức gián tiếp tại đây
2. Mẫu báo cáo lưu chuyển tiền tệ theo Thông tư 133
Báo cáo lưu chuyển tiền tệ theo Thông tư 133/2016/TT-BTC áp dụng đối với các doanh nghiệp siêu nhỏ và vừa (bao gồm cả doanh nghiệp siêu nhỏ) thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa trừ doanh nghiệp Nhà nước, doanh nghiệp do Nhà nước sở hữu trên 50% vốn điều lệ, công ty đại chúng theo quy định của pháp luật về chứng khoán, các hợp tác xã, liên hiệp hợp tác xã theo quy định tại Luật Hợp tác xã.
2.1. Mẫu báo cáo lưu chuyển tiền tệ trực tiếp theo Thông tư 133
Mẫu Báo cáo lưu chuyển tiền tệ ban hành kèm theo Thông tư 133/2016/TT-BTC theo phương thức trực tiếp như sau:

Tải Mẫu Báo cáo lưu chuyển tiền tệ TT 133 theo phương thức trực tiếp tại đây
2.2. Mẫu báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 133
Mẫu Báo cáo lưu chuyển tiền tệ ban hành kèm theo Thông tư 133/2016/TT-BTC theo phương thức gián tiếp như sau:

Tải Mẫu Báo cáo lưu chuyển tiền tệ TT 133 theo phương thức gián tiếp tại đây
3. Một số lưu ý khi lập Báo cáo lưu chuyển tiền tệ
Để lập Báo cáo lưu chuyển tiền tệ chính xác, doanh nghiệp cần lưu ý:
- Phân loại đúng dòng tiền theo hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
- Đảm bảo số liệu tiền và tương đương tiền cuối kỳ khớp với Báo cáo tình hình tài chính.
- Đối chiếu số liệu với sổ tiền mặt, tiền gửi ngân hàng, sổ chi tiết công nợ và các tài khoản liên quan.
- Không nhầm lẫn giữa lợi nhuận kế toán và dòng tiền thực tế.
- Kiểm tra các khoản vay, trả nợ gốc vay, lãi vay, cổ tức, đầu tư tài chính và mua sắm tài sản cố định.
- Rà soát các giao dịch không dùng tiền mặt để trình bày phù hợp theo quy định.
- Cập nhật đúng mẫu biểu theo chế độ kế toán hiện hành.
Nếu lập báo cáo thủ công trên Excel, kế toán dễ gặp các lỗi như phân loại sai dòng tiền, lệch số liệu giữa các báo cáo, bỏ sót giao dịch hoặc mất nhiều thời gian đối chiếu trước khi nộp báo cáo tài chính.
4. Giải đáp một số thắc mắc có liên quan
Báo cáo lưu chuyển tiền tệ theo dõi thông tin gì?
Báo cáo lưu chuyển tiền tệ theo dõi tất cả dòng tiền vào và ra của doanh nghiệp trong một kỳ kế toán. Nó được chia thành 3 phần:
- Dòng tiền từ hoạt động kinh doanh: Tiền thu từ khách hàng, tiền chi cho nhà cung cấp, tiền lương, thuế, lãi vay…
- Dòng tiền từ hoạt động đầu tư: Mua/bán tài sản cố định, đầu tư chứng khoán, góp vốn vào công ty khác…
- Dòng tiền từ hoạt động tài chính: Phát hành cổ phiếu, vay/trả nợ ngân hàng, trả cổ tức…
Tại sao báo cáo lưu chuyển tiền tệ được chia làm 3 phần?
Việc chia thành 3 nhóm dòng tiền giúp phản ánh rõ ràng nguồn gốc và sự biến động của tiền trong doanh nghiệp:
- Phân biệt giữa dòng tiền từ hoạt động chính (kinh doanh) và hoạt động phụ (đầu tư, tài chính).
- Giúp đánh giá khả năng tạo ra tiền mặt từ hoạt động kinh doanh, so với tiền từ đầu tư hay tài chính.
- Cung cấp thông tin chi tiết hơn về sức khỏe tài chính: Một doanh nghiệp có lợi nhuận cao nhưng không có dòng tiền kinh doanh dương có thể gặp rủi ro thanh khoản.
>>> Xem thêm: Hướng dẫn cách lập báo cáo lưu chuyển tiền tệ chi tiết
Tại sao cần có báo cáo lưu chuyển tiền tệ khi đã có báo cáo kết quả hoạt động kinh doanh?
Báo cáo kết quả hoạt động kinh doanh chỉ thể hiện lợi nhuận kế toán, không phản ánh dòng tiền thực tế. Một doanh nghiệp có thể báo lãi nhưng vẫn gặp khó khăn về tiền mặt nếu lợi nhuận không chuyển thành tiền mặt ngay lập tức.
Báo cáo lưu chuyển tiền tệ giúp:
- Xác định dòng tiền thực tế doanh nghiệp đang có để đảm bảo khả năng thanh toán.
- Phát hiện rủi ro thanh khoản nếu lợi nhuận kế toán cao nhưng dòng tiền thực lại âm.
- Đánh giá chất lượng lợi nhuận, xem doanh nghiệp tạo ra lợi nhuận từ hoạt động kinh doanh hay chủ yếu dựa vào tài trợ từ bên ngoài.
Tóm lại, báo cáo lưu chuyển tiền tệ giúp doanh nghiệp kiểm soát dòng tiền thực tế, đánh giá khả năng thanh toán và dự báo tình hình tài chính trong tương lai.
>>> Xem thêm: Hướng dẫn phân tích báo cáo lưu chuyển tiền tệ chi tiết
Kết luận
Báo cáo lưu chuyển tiền tệ là công cụ quan trọng giúp doanh nghiệp theo dõi dòng tiền vào, dòng tiền ra, đánh giá khả năng thanh toán và kiểm soát rủi ro tài chính. Trong bối cảnh chế độ kế toán doanh nghiệp đã cập nhật theo Thông tư 99/2025/TT-BTC, doanh nghiệp cần sử dụng đúng Mẫu số B03-DN và lựa chọn phương pháp lập phù hợp, gồm phương pháp trực tiếp hoặc phương pháp gián tiếp.
Việc lập Báo cáo lưu chuyển tiền tệ chính xác không chỉ giúp doanh nghiệp tuân thủ quy định kế toán, mà còn hỗ trợ nhà quản lý nhìn rõ chất lượng dòng tiền, khả năng tạo tiền từ hoạt động kinh doanh và nhu cầu vốn trong tương lai.
Với AMIS Kế toán, doanh nghiệp có thể tự động tổng hợp số liệu, hỗ trợ lập báo cáo tài chính, theo dõi dòng tiền và đối chiếu dữ liệu nhanh chóng, giúp tiết kiệm thời gian, hạn chế sai sót và nâng cao hiệu quả quản lý tài chính.
Các tính năng nổi bật của phần mềm kế toán online MISA AMIS:
- Tự động hạch toán chứng từ, lập báo cáo tài chính theo đúng chuẩn Thông tư 133/2016/TT-BTC và Thông tư 99/2025/TT-BTC.
- Hỗ trợ lập báo cáo lưu chuyển tiền tệ theo cả phương pháp trực tiếp và gián tiếp, giúp doanh nghiệp dễ dàng theo dõi dòng tiền.
- Kết nối ngân hàng điện tử, giúp kế toán theo dõi, đối soát giao dịch nhanh chóng.
- Tích hợp với hóa đơn điện tử, phần mềm bán hàng, phần mềm nhân sự để đồng bộ dữ liệu, giảm sai sót khi nhập liệu.
- Làm việc mọi lúc, mọi nơi trên nền tảng điện toán đám mây, không cần cài đặt phần mềm, phù hợp với doanh nghiệp có nhiều chi nhánh.
- Bảo mật dữ liệu cao, đảm bảo an toàn cho thông tin tài chính của doanh nghiệp.
Sử dụng phần mềm kế toán online MISA AMIS, doanh nghiệp không chỉ tiết kiệm thời gian mà còn nâng cao hiệu quả quản lý tài chính, giúp nhà quản lý đưa ra quyết định kịp thời và chính xác.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.