Bảo hiểm xã hội là gì? Đây là chính sách an sinh do Nhà nước tổ chức nhằm bù đắp hoặc thay thế một phần thu nhập của người tham gia khi bị giảm hoặc mất thu nhập do ốm đau, thai sản, tai nạn lao động, nghỉ hưu hoặc qua đời. Hiện nay, bảo hiểm xã hội gồm hai hình thức chính là bắt buộc và tự nguyện. Trong bài viết dưới đây, MISA AMIS giúp bạn hiểu rõ khái niệm, đối tượng tham gia, các chế độ được hưởng và cách tính mức đóng BHXH theo Luật Bảo hiểm xã hội cùng các văn bản hướng dẫn đang có hiệu lực.


1. Hiểu đúng về bảo hiểm xã hội
1.1 Khái niệm bảo hiểm xã hội
Theo khoản 1 Điều 3 Luật Bảo hiểm xã hội 2024, bảo hiểm xã hội là sự bảo đảm thay thế hoặc bù đắp một phần thu nhập của người tham gia bảo hiểm xã hội khi họ bị giảm hoặc mất thu nhập do ốm đau, thai sản, tai nạn lao động, bệnh nghề nghiệp, khi nghỉ hưu hoặc chết, trên cơ sở đóng vào quỹ bảo hiểm xã hội hoặc do ngân sách nhà nước bảo đảm.
Hiểu một cách đơn giản, người tham gia đóng một khoản tiền định kỳ vào quỹ BHXH trong thời gian còn làm việc. Khi xảy ra sự kiện được pháp luật quy định, quỹ chi trả các chế độ tương ứng để người tham gia hoặc thân nhân duy trì một phần thu nhập, giữ được sự ổn định trong cuộc sống.
Cơ sở pháp lý hiện hành: Luật Bảo hiểm xã hội số 41/2024/QH15 có hiệu lực kể từ ngày 01/07/2025, thay thế Luật Bảo hiểm xã hội năm 2014. Luật BHXH 2024 tiếp tục được sửa đổi, bổ sung một số điều bởi các luật chuyên ngành ban hành sau đó, như Luật Việc làm 2025 (hiệu lực từ 01/01/2026), Luật Phục hồi, phá sản 2025 (hiệu lực từ 01/3/2026) và Luật Dân số 2025 (hiệu lực từ 01/7/2026). Toàn bộ nội dung đã được hệ thống hóa tại Văn bản hợp nhất 19/VBHN-VPQH năm 2026 hợp nhất Luật Bảo hiểm xã hội.
1.2 Vai trò của bảo hiểm xã hội
Người sử dụng lao động và người lao động nên chủ động trang bị cho mình những kiến thức về lĩnh vực này để đảm bảo quyền lợi của bản thân.
Bù đắp thu nhập khi tạm thời mất khả năng làm việc: Người lao động nghỉ ốm, điều trị bệnh hoặc chăm con ốm được nhận trợ cấp thay cho phần lương bị mất trong những ngày không đi làm.
Bảo đảm quyền lợi khi thai sản và nghỉ hưu: Lao động nữ có nguồn thu nhập ổn định trong thời gian nghỉ sinh. Người đủ điều kiện được nhận lương hưu hằng tháng cùng thẻ bảo hiểm y tế cho đến cuối đời.
Hỗ trợ gia đình khi người tham gia qua đời: Thân nhân được hưởng trợ cấp mai táng và trợ cấp tuất, giảm bớt gánh nặng tài chính khi mất đi trụ cột thu nhập.
Tạo nền tảng an sinh dài hạn cho xã hội: Quỹ BHXH vận hành theo nguyên tắc chia sẻ giữa người khỏe và người ốm, giữa thế hệ đang làm việc và thế hệ đã nghỉ hưu. Nhờ vậy, áp lực lên ngân sách nhà nước và các gia đình được san sẻ.
Bảo vệ quyền lợi hợp pháp của cả hai bên trong quan hệ lao động: Doanh nghiệp đóng đầy đủ BHXH tuân thủ đúng nghĩa vụ pháp luật, hạn chế rủi ro bị xử phạt và tạo sự gắn bó của nhân sự.
2. Bảo hiểm xã hội gồm những loại hình nào?
Theo Điều 4 Luật Bảo hiểm xã hội 2024, Bảo hiểm xã hội gồm 5 loại hình sau: (1) Trợ cấp hưu trí xã hội; (2) BHXH bắt buộc; (3) BHXH tự nguyện: (4) Bảo hiểm thất nghiệp; (5) Bảo hiểm hưu trí bổ sung. Trong đó, hai loại hình có phạm vi tham gia rộng nhất và được người dân quan tâm nhiều nhất là BHXH bắt buộc và BHXH tự nguyện.
2.1 Bảo hiểm xã hội bắt buộc
BHXH bắt buộc do Nhà nước tổ chức, bắt buộc người lao động và người sử dụng lao động phải tham gia và đóng trên cơ sở tiền lương và được hưởng 5 chế độ (ốm đau, thai sản, tai nạn lao động – bệnh nghề nghiệp, hưu trí, tử tuất).
Tính chất bắt buộc: Người thuộc diện tham gia không được lựa chọn có đóng hay không. Doanh nghiệp có trách nhiệm đăng ký, trích nộp đúng hạn cho người lao động.
Hai bên cùng đóng: Người lao động trích một phần tiền lương, người sử dụng lao động đóng phần còn lại theo tỷ lệ luật định. Phần đóng của doanh nghiệp lớn hơn phần đóng của người lao động.
Căn cứ đóng là tiền lương: Mức đóng được tính trên tiền lương làm căn cứ đóng BHXH, có mức sàn và mức trần do pháp luật quy định.
Phạm vi bảo vệ rộng: Người tham gia được hưởng đầy đủ năm chế độ nêu trên khi đáp ứng điều kiện tương ứng.
2.2 Bảo hiểm xã hội tự nguyện
BHXH tự nguyện là loại hình do Nhà nước tổ chức, dành cho công dân Việt Nam không thuộc diện bắt buộc. Người tham gia tự quyết định mức thu nhập làm căn cứ đóng và cách thức đóng phù hợp với khả năng tài chính.
Chủ động đăng ký: Người dân tự đến cơ quan BHXH, tổ chức dịch vụ thu hoặc đăng ký trực tuyến để tham gia.
Linh hoạt về mức đóng: Mức thu nhập lựa chọn nằm trong khoảng pháp luật cho phép, có thể điều chỉnh khi thu nhập thay đổi.
Nhiều phương thức đóng: Người tham gia đóng theo tháng, theo quý, nửa năm, cả năm hoặc đóng một lần cho nhiều năm.
Được Nhà nước hỗ trợ tiền đóng: Ngân sách hỗ trợ một phần mức đóng, ưu tiên hộ nghèo, hộ cận nghèo và người dân tộc thiểu số.
3. Ai thuộc đối tượng tham gia bảo hiểm xã hội?

3.1 Đối tượng tham gia BHXH bắt buộc
Luật BHXH 2024 mở rộng đáng kể diện tham gia bắt buộc so với luật cũ. Các nhóm chính gồm:
- Người lao động Việt Nam làm việc theo hợp đồng lao động: Áp dụng với hợp đồng có thời hạn từ đủ 01 tháng trở lên, kể cả trường hợp hai bên thỏa thuận bằng tên gọi khác nhưng có nội dung thể hiện việc làm có trả công, tiền lương và sự quản lý, điều hành của một bên. Người làm việc không trọn thời gian có tiền lương tháng bằng hoặc cao hơn mức lương tối thiểu tháng cũng thuộc diện tham gia.
- Cán bộ, công chức, viên chức; người làm việc trong lực lượng vũ trang: Bao gồm sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan, chiến sĩ và người làm công tác cơ yếu.
- Người quản lý doanh nghiệp, người quản lý hợp tác xã: Cả nhóm có hưởng lương và nhóm không hưởng lương đều thuộc diện tham gia.
- Chủ hộ kinh doanh có đăng ký kinh doanh: Đây là nhóm mới được bổ sung, tham gia theo lộ trình quy định tại Nghị định 158/2025/NĐ-CP.
- Người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố; người đi làm việc ở nước ngoài theo hợp đồng và một số nhóm khác theo quy định.
Người lao động nước ngoài: Người nước ngoài làm việc tại Việt Nam theo hợp đồng lao động xác định thời hạn từ đủ 12 tháng trở lên thuộc diện tham gia BHXH bắt buộc, trừ trường hợp di chuyển trong nội bộ doanh nghiệp, đã đủ tuổi nghỉ hưu hoặc thuộc điều ước quốc tế có quy định khác.
Người sử dụng lao động: Doanh nghiệp, cơ quan nhà nước, đơn vị sự nghiệp, hợp tác xã, hộ kinh doanh, tổ chức và cá nhân có thuê mướn, sử dụng lao động theo hợp đồng đều có trách nhiệm tham gia BHXH cho người lao động.
Nghị định 158/2025/NĐ-CP quy định chi tiết đối tượng, lộ trình tham gia và cách xác định tiền lương làm căn cứ đóng cho từng nhóm nêu trên, có hiệu lực cùng thời điểm với Luật BHXH 2024, ngày 01/07/2025. Doanh nghiệp và người lao động cần đối chiếu văn bản này để xác định chính xác thời điểm bắt đầu phát sinh nghĩa vụ đóng.
3.2 Đối tượng tham gia BHXH tự nguyện
Điều kiện về quốc tịch và độ tuổi: Công dân Việt Nam từ đủ 15 tuổi trở lên.
Điều kiện về hình thức tham gia: Không thuộc diện tham gia BHXH bắt buộc tại thời điểm đăng ký.
Điều kiện về chế độ đang hưởng: Không đang hưởng lương hưu, trợ cấp BHXH hằng tháng hoặc trợ cấp hằng tháng khác theo quy định, trừ trường hợp pháp luật cho phép.
Đối tượng tham gia điển hình gồm lao động tự do, tiểu thương, nông dân, người làm nghề dịch vụ cá nhân, người giúp việc gia đình, người nội trợ hoặc người đã nghỉ việc tại doanh nghiệp nhưng chưa đủ điều kiện hưởng lương hưu và muốn đóng tiếp để đủ số năm.
4. Các chế độ bảo hiểm xã hội
4.1 Chế độ BHXH bắt buộc
Người tham gia BHXH bắt buộc được bảo vệ bằng năm chế độ: ốm đau, thai sản, tai nạn lao động và bệnh nghề nghiệp, hưu trí, tử tuất. Trong đó, chế độ ốm đau, thai sản, hưu trí, tử tuất do quỹ BHXH chi trả theo Luật BHXH 2024. Chế độ tai nạn lao động, bệnh nghề nghiệp được thực hiện theo Luật An toàn, vệ sinh lao động, nhưng vẫn là một bộ phận trong hệ thống BHXH bắt buộc.
4.2 Chế độ BHXH tự nguyện
Người tham gia BHXH tự nguyện được hưởng hưu trí, tử tuất và trợ cấp thai sản. Trợ cấp thai sản là điểm mới của Luật BHXH 2024, áp dụng cho lao động nữ sinh con và lao động nam có vợ sinh con, với điều kiện có thời gian đóng từ đủ 06 tháng trở lên trong 12 tháng trước khi sinh. Mức trợ cấp hiện là 2.000.000 đồng cho mỗi con, do ngân sách nhà nước bảo đảm. Người tham gia tự nguyện cũng có quyền tham gia bảo hiểm tai nạn lao động theo hình thức tự nguyện theo quy định riêng.
4.3 Trợ cấp hưu trí xã hội
Đây là tầng an sinh mới được luật hóa. Công dân Việt Nam từ đủ 75 tuổi trở lên, không hưởng lương hưu hoặc trợ cấp BHXH hằng tháng, được nhận trợ cấp hưu trí xã hội hằng tháng từ ngân sách nhà nước. Người thuộc hộ nghèo, hộ cận nghèo được áp dụng sớm hơn, từ đủ 70 tuổi đến dưới 75 tuổi. Người hưởng trợ cấp này được ngân sách đóng bảo hiểm y tế và thân nhân được hỗ trợ chi phí mai táng khi người hưởng qua đời.
4.4 Bảo hiểm thất nghiệp và bảo hiểm hưu trí bổ sung
Bảo hiểm thất nghiệp: Được điều chỉnh bởi Luật Việc làm 2025, có hiệu lực ngày 01/01/2026, với các quyền lợi gồm trợ cấp thất nghiệp, hỗ trợ học nghề, tư vấn và giới thiệu việc làm. Điểm mới từ 2026 là việc mở rộng đối tượng tham gia BHTN cho người lao động có hợp đồng từ 1 tháng trở lên.
Bảo hiểm hưu trí bổ sung: Là chính sách BHXH mang tính tự nguyện, hoạt động theo nguyên tắc tích lũy vào tài khoản cá nhân, giúp người lao động có thêm khoản thu nhập bên cạnh lương hưu cơ bản khi nghỉ hưu.
5. Người tham gia bảo hiểm xã hội được hưởng quyền lợi gì?

5.1 Quyền lợi khi ốm đau
Thời gian hưởng tối đa trong năm: Người làm việc trong điều kiện bình thường được nghỉ 30 ngày nếu đã đóng dưới 15 năm, 40 ngày nếu đóng đủ 15 năm đến dưới 30 năm và 60 ngày nếu đóng từ đủ 30 năm. Người làm nghề nặng nhọc, độc hại hoặc làm việc ở vùng có phụ cấp khu vực từ 0,7 trở lên được cộng thêm 10 ngày ở mỗi mốc.
Chăm con ốm: Cha hoặc mẹ được nghỉ tối đa 20 ngày mỗi năm cho con dưới 3 tuổi và 15 ngày cho con từ đủ 3 tuổi đến dưới 7 tuổi.
Mức hưởng: Bằng 75% tiền lương làm căn cứ đóng BHXH của tháng liền kề trước khi nghỉ. Trường hợp ốm dài ngày, sau khi hết thời gian hưởng tối đa, mức hưởng giảm dần theo số năm đã đóng.
5.2 Quyền lợi khi thai sản
Khám thai: Lao động nữ được nghỉ tối đa 5 lần, mỗi lần không quá 2 ngày. Quy định mới bỏ điều kiện về khoảng cách địa lý hay bệnh lý để được nghỉ 2 ngày một lần khám như luật cũ.
Sinh con: Nghỉ trước và sau khi sinh tổng cộng 6 tháng, thời gian nghỉ trước sinh không quá 2 tháng. Sinh đôi trở lên, mỗi con tính thêm 1 tháng.
Lao động nam có vợ sinh con: Được nghỉ 5 ngày làm việc; 7 ngày khi vợ sinh mổ hoặc sinh non; 10 ngày khi vợ sinh đôi và cộng thêm 3 ngày cho mỗi con tiếp theo; 14 ngày khi vợ sinh đôi phải phẫu thuật. Điểm mới: thời gian nghỉ được tính trong 60 ngày kể từ ngày vợ sinh và có thể chia thành nhiều lần.
Mức hưởng: 100% bình quân tiền lương làm căn cứ đóng của 6 tháng liền kề trước khi nghỉ. Ngoài ra, lao động nữ sinh con được trợ cấp một lần bằng 2 lần mức tham chiếu cho mỗi con.
5.3 Quyền lợi về hưu trí
Điều kiện hưởng: Đủ tuổi nghỉ hưu và có từ đủ 15 năm đóng BHXH. Đây là thay đổi quan trọng nhất của Luật BHXH 2024, thay cho mốc 20 năm trước đây, mở rộng cơ hội hưởng lương hưu cho người tham gia muộn hoặc đóng không liên tục.
Tuổi nghỉ hưu năm 2026: Nam đủ 61 tuổi 3 tháng, nữ đủ 56 tuổi 8 tháng, tiếp tục tăng theo lộ trình mỗi năm thêm 3 tháng với nam và 4 tháng với nữ cho tới khi nam đạt 62 tuổi vào năm 2028 và nữ đạt 60 tuổi vào năm 2035.
Tỷ lệ hưởng: Lao động nữ đóng đủ 15 năm được hưởng 45%, mỗi năm đóng thêm được cộng 2%. Lao động nam đóng đủ 15 năm được hưởng 40%, mỗi năm đóng thêm trong giai đoạn 16 đến 20 năm được cộng 1%, đủ 20 năm đạt 45%, sau đó mỗi năm cộng 2%. Mức tối đa cho cả hai giới là 75%.
Quyền lợi kèm theo: Người hưởng lương hưu được cấp thẻ bảo hiểm y tế do quỹ BHXH đóng, lương hưu được điều chỉnh định kỳ theo chỉ số giá tiêu dùng và khả năng của quỹ.
5.4 Quyền lợi về tử tuất
Trợ cấp mai táng: Bằng 10 lần mức tham chiếu tại tháng người tham gia qua đời, chi trả cho người lo mai táng khi người lao động đã đóng từ đủ 12 tháng trở lên hoặc đang hưởng lương hưu.
Trợ cấp tuất hằng tháng: Áp dụng khi người tham gia đã đóng từ đủ 15 năm trở lên hoặc đang hưởng lương hưu, dành cho thân nhân đủ điều kiện như con dưới 18 tuổi, vợ hoặc chồng, cha mẹ hết tuổi lao động không có thu nhập hoặc thu nhập thấp hơn mức tham chiếu. Mức hưởng bằng 50% mức tham chiếu mỗi người, 70% nếu thân nhân không có người trực tiếp nuôi dưỡng. Tối đa 4 người được hưởng.
Trợ cấp tuất một lần: Áp dụng khi không có thân nhân đủ điều kiện hưởng tuất hằng tháng hoặc thân nhân lựa chọn hưởng một lần. Mức tính dựa trên số năm đã đóng và bình quân tiền lương làm căn cứ đóng.
6. Mức đóng bảo hiểm xã hội được tính như thế nào?
6.1 Mức đóng BHXH bắt buộc
Tỷ lệ đóng hiện hành: Tổng mức đóng BHXH bắt buộc, BHYT, BHTN năm 2026 vẫn được xác định là 32% mức lương làm căn cứ đóng, người lao động đóng 10,5% và doanh nghiệp đóng 21,5%. Phân bổ theo từng quỹ như bảng dưới đây.
| Quỹ | Người sử dụng lao động | Người lao động | Tổng |
| Hưu trí, tử tuất | 14% | 8% | 22% |
| Ốm đau, thai sản | 3% | 0% | 3% |
| Tai nạn lao động, bệnh nghề nghiệp | 0,5% | 0% | 0,5% |
| Bảo hiểm y tế | 3% | 1,5% | 4,5% |
| Bảo hiểm thất nghiệp | 1% | 1% | 2% |
| Cộng | 21,5% | 10,5% | 32% |
Doanh nghiệp đủ điều kiện có thể được áp dụng mức đóng quỹ tai nạn lao động, bệnh nghề nghiệp thấp hơn là 0,3% khi có văn bản chấp thuận của cơ quan có thẩm quyền.
Người lao động nước ngoài: Người lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp theo quy định tại Luật Việc làm 2025. Do vậy, người sử dụng lao động đóng 20,5%, phần người lao động nước ngoài đóng là 9,5%, tổng cộng 30%.
Người quản lý doanh nghiệp không hưởng lương: Từ ngày 01/7/2025, người quản lý doanh nghiệp, kiểm soát viên, người đại diện phần vốn nhà nước hoặc phần vốn của doanh nghiệp không hưởng tiền lương thuộc diện tham gia BHXH, BHYT bắt buộc nếu đáp ứng điều kiện theo quy định. Tổng tỷ lệ đóng của nhóm này là 29,5%, do bản thân người quản lý tự đóng toàn bộ và không tham gia bảo hiểm thất nghiệp.
Mức sàn và mức trần tiền lương đóng: Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Khi chưa bãi bỏ mức lương cơ sở thì mức tham chiếu quy định tại Luật này bằng mức lương cơ sở. Theo Nghị định số 161/2026/NĐ-CP, mức lương cơ sở từ ngày 01/7/2026 là 2.530.000 đồng/tháng. Vì vậy, từ ngày 01/7/2026, mức tham chiếu được điều chỉnh, vì vậy mức tiền lương tối đa làm căn cứ đóng BHXH là 50.600.000 đồng/tháng. Người có lương cao hơn mức trần vẫn chỉ đóng trên 50.600.000 đồng. Ở chiều ngược lại, tiền lương đóng cho người lao động trong doanh nghiệp không được thấp hơn lương tối thiểu vùng.
Ví dụ minh họa: Nhân viên A ký hợp đồng lao động với mức lương làm căn cứ đóng BHXH là 12.000.000 đồng/tháng. Mỗi tháng, A bị trích 10,5% tương đương 1.260.000 đồng; doanh nghiệp đóng 21,5% tương đương 2.580.000 đồng. Tổng số tiền nộp vào các quỹ là 3.840.000 đồng.
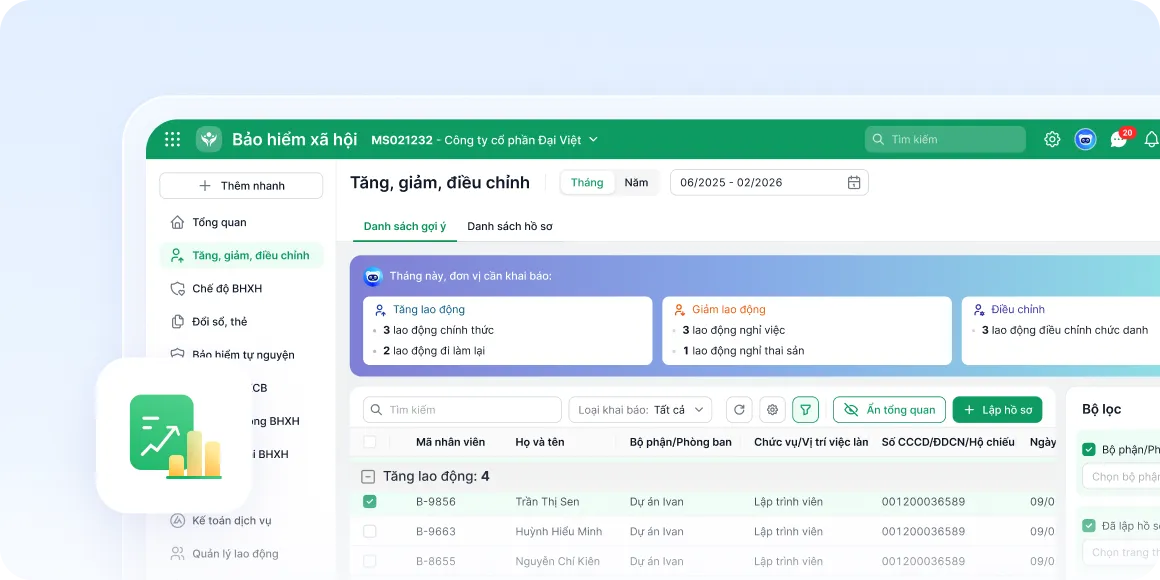
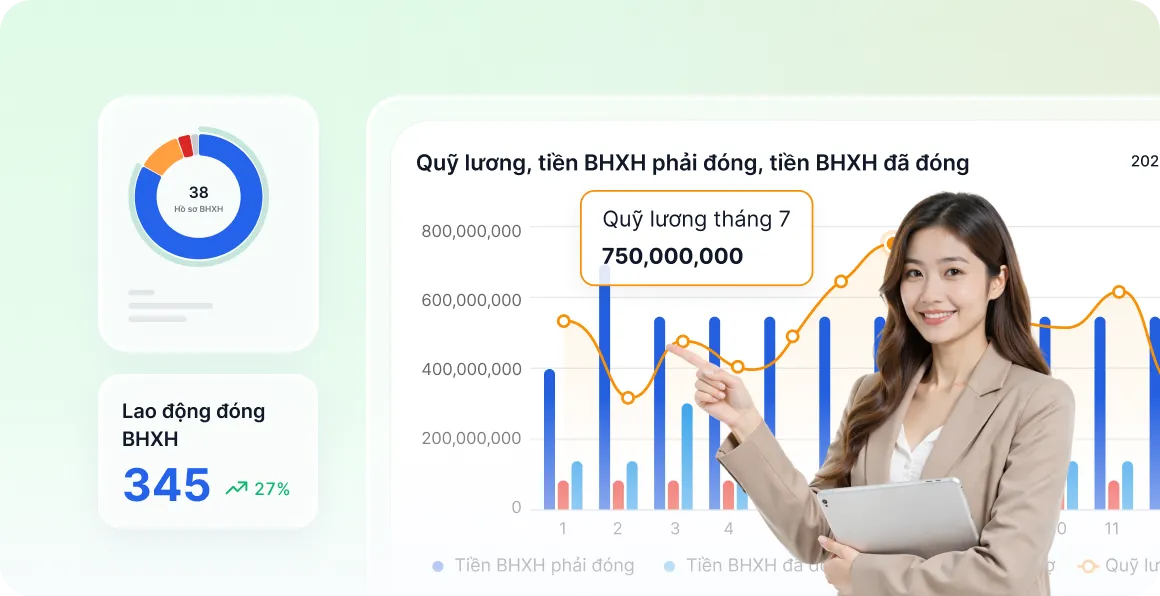
Để tính BHXH theo lương chuẩn xác, đúng luật, doanh nghiệp có thể sử dụng phần mềm MISA AMIS BHXH.
6.2 Mức đóng BHXH tự nguyện
Khoảng thu nhập được lựa chọn: Thu nhập làm căn cứ đóng bảo hiểm xã hội tự nguyện thấp nhất bằng mức chuẩn hộ nghèo của khu vực nông thôn và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Căn cứ khoản 1 Điều 3 Nghị định 07/2021/NĐ-CP và Điều 2 Nghị định 351/2025/NĐ-CP, mức chuẩn hộ nghèo khu vực nông thôn năm 2026 là 1.500.000 đồng/tháng. Như vậy mức đóng thấp nhất trước hỗ trợ là 330.000 đồng/tháng, mức cao nhất là 22% × 50.600.000 = 11.132.000 đồng/tháng.
Mức hỗ trợ của Nhà nước: Căn cứ theo quy định tại Điều 5, Nghị định 159/2025/NĐ-CP ngày 25/6/2025 quy định mức hỗ trợ đóng BHXH như sau: Bằng 50% đối với người tham gia thuộc hộ nghèo, người đang sinh sống tại xã đảo, đặc khu theo quy định của Chính phủ, Thủ tướng Chính phủ; Bằng 40% đối với người tham gia thuộc hộ cận nghèo; Bằng 30% đối với người tham gia là người dân tộc thiểu số; Bằng 20% đối với người tham gia khác. Tỷ lệ này tính trên mức đóng theo chuẩn hộ nghèo nông thôn (330.000 đồng), không tính trên mức thu nhập người tham gia tự chọn. Thời gian hỗ trợ tùy thuộc vào thời gian tham gia BHXH tự nguyện thực tế của mỗi người nhưng không quá 10 năm (120 tháng). Nhiều địa phương như Hà Nội, TP. Hồ Chí Minh, Phú Thọ còn dùng ngân sách địa phương hỗ trợ thêm ngoài mức chung của Trung ương.
| Nhóm đối tượng | Tỷ lệ hỗ trợ | Tiền hỗ trợ/tháng | Số tiền thực đóng/tháng |
| Hộ nghèo, người sống tại xã đảo, đặc khu | 50% | 165.000 đồng | 165.000 đồng |
| Hộ cận nghèo | 40% | 132.000 đồng | 198.000 đồng |
| Người dân tộc thiểu số | 30% | 99.000 đồng | 231.000 đồng |
| Người tham gia khác | 20% | 66.000 đồng | 264.000 đồng |
Ví dụ minh họa: Chị B là lao động tự do, chọn mức thu nhập đóng 5.000.000 đồng/tháng. Mức đóng hằng tháng = 22% x 05 triệu đồng – 66.000 đồng = 1.034.000 đồng.
Phương thức đóng: Người tham gia có thể chọn đóng hằng tháng, 3 tháng, 6 tháng, 12 tháng một lần, đóng một lần cho nhiều năm về sau nhưng không quá 5 năm, hoặc đóng một lần cho những năm còn thiếu để đủ điều kiện hưởng lương hưu khi đã đủ tuổi mà thời gian đóng còn thiếu không quá 5 năm.
7. Tiền lương, thu nhập làm căn cứ đóng BHXH gồm những gì?
7.1 Đối với người hưởng lương do Nhà nước quy định
Tiền lương làm căn cứ đóng là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm, cộng với các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề và hệ số chênh lệch bảo lưu nếu có.
Khoản này được tính trên mức lương cơ sở, nên mỗi khi Chính phủ điều chỉnh lương cơ sở, tiền lương làm căn cứ đóng của nhóm này tự động thay đổi theo mà không cần ký lại bất kỳ văn bản thỏa thuận nào. Với mức lương cơ sở 2.530.000 đồng/tháng áp dụng kể từ ngày 01/7/2026, một công chức có hệ số lương 3,00 và phụ cấp chức vụ 0,3 sẽ có tiền lương làm căn cứ đóng là 3,3 × 2.530.000 = 8.349.000 đồng/tháng.
Nhóm hưởng lương theo quy định riêng: Người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố đóng trên mức phụ cấp hằng tháng; nếu mức phụ cấp thấp hơn mức tham chiếu thì lấy mức tham chiếu làm căn cứ đóng. Hạ sĩ quan, chiến sĩ nghĩa vụ và học viên hưởng sinh hoạt phí trong lực lượng vũ trang đóng trên mức tham chiếu, phần đóng do Nhà nước bảo đảm.
7.2 Đối với người hưởng lương do doanh nghiệp quyết định
Theo Điều 31 Luật BHXH 2024 và hướng dẫn tại Nghị định 158/2025/NĐ-CP, tiền lương làm căn cứ đóng là tiền lương tháng ghi trong hợp đồng lao động, gồm ba thành phần.
(1) Mức lương theo công việc hoặc chức danh: Là mức lương tính theo thời gian của công việc hoặc chức danh trong thang lương, bảng lương do doanh nghiệp xây dựng. Với người hưởng lương theo sản phẩm hoặc lương khoán, doanh nghiệp quy đổi về mức lương tháng để làm căn cứ đóng.
(2) Phụ cấp lương: Chỉ tính các khoản phụ cấp bù đắp yếu tố về điều kiện lao động, tính chất phức tạp của công việc, điều kiện sinh hoạt hoặc mức độ thu hút lao động mà mức lương thỏa thuận chưa tính đến hoặc tính chưa đầy đủ. Ví dụ phụ cấp trách nhiệm, phụ cấp độc hại, phụ cấp thâm niên, phụ cấp khu vực, phụ cấp chức vụ.
(3) Các khoản bổ sung khác: Chỉ tính các khoản xác định được mức tiền cụ thể cùng với mức lương thỏa thuận và được trả thường xuyên, ổn định trong mỗi kỳ trả lương. Các khoản bổ sung không xác định được mức cụ thể, gắn với kết quả làm việc hoặc trả không đều đặn thì nằm ngoài căn cứ đóng.
Các khoản không tính vào tiền lương đóng BHXH: Tiền thưởng theo Điều 104 Bộ luật Lao động, tiền thưởng sáng kiến, tiền ăn giữa ca, các khoản hỗ trợ xăng xe, điện thoại, đi lại, nhà ở, tiền giữ trẻ, nuôi con nhỏ, hỗ trợ khi người lao động có thân nhân qua đời, kết hôn, sinh nhật, trợ cấp khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp và các khoản hỗ trợ, trợ cấp khác ghi thành mục riêng trong hợp đồng lao động.
Giới hạn dưới theo lương tối thiểu vùng: Tiền lương đóng BHXH của người làm việc trong doanh nghiệp không được thấp hơn mức lương tối thiểu vùng nơi doanh nghiệp hoạt động. Mức lương tối thiểu vùng 2026 chính thức là 5,31 triệu đồng/tháng (vùng I); 4,73 triệu đồng/tháng (vùng II); 4,14 triệu đồng/tháng (vùng III) và 3,7 triệu đồng/tháng (vùng IV). Mức này được áp dụng theo Nghị định 293/2025/NĐ-CP ban hành ngày 10/11/2025, có hiệu lực từ ngày 01/01/2026, thay thế Nghị định 74/2024/NĐ-CP.
Ví dụ minh họa: Anh C làm việc tại một doanh nghiệp ở vùng I với hợp đồng ghi rõ: mức lương theo chức danh 10.000.000 đồng, phụ cấp trách nhiệm 1.000.000 đồng, khoản bổ sung cố định hằng tháng 1.500.000 đồng, tiền ăn giữa ca 730.000 đồng, hỗ trợ xăng xe và điện thoại 1.000.000 đồng, thưởng doanh số trả theo kết quả từng tháng.
Tiền lương làm căn cứ đóng BHXH của anh C là 10.000.000 + 1.000.000 + 1.500.000 = 12.500.000 đồng. Phần tiền ăn giữa ca, hỗ trợ xăng xe, điện thoại và thưởng doanh số nằm ngoài căn cứ đóng.
Thu nhập thực nhận hằng tháng của anh C có thể trên 15.000.000 đồng, nhưng số tiền đóng BHXH được tính trên 12.500.000 đồng.
Người quản lý doanh nghiệp không hưởng lương, chủ hộ kinh doanh tự lựa chọn tiền lương làm căn cứ đóng trong khoảng thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu. Sau ít nhất 12 tháng đóng theo mức đã chọn, người tham gia được thay đổi mức đóng cho phù hợp với thu nhập thực tế.
Sự nhầm lẫn thường gặp nằm ở ba khái niệm: tiền lương theo hợp đồng là toàn bộ các khoản ghi trong hợp đồng, thu nhập thực tế gồm cả thưởng và các khoản hỗ trợ phát sinh, còn tiền lương làm căn cứ đóng BHXH chỉ là phần được pháp luật xác định như đã phân tích. Doanh nghiệp tách nhỏ lương thành nhiều khoản phụ cấp ngoài danh mục để giảm mức đóng sẽ bị truy thu và xử phạt khi cơ quan BHXH kiểm tra.
8. Giải pháp quản lý bảo hiểm xã hội tối ưu cho doanh nghiệp
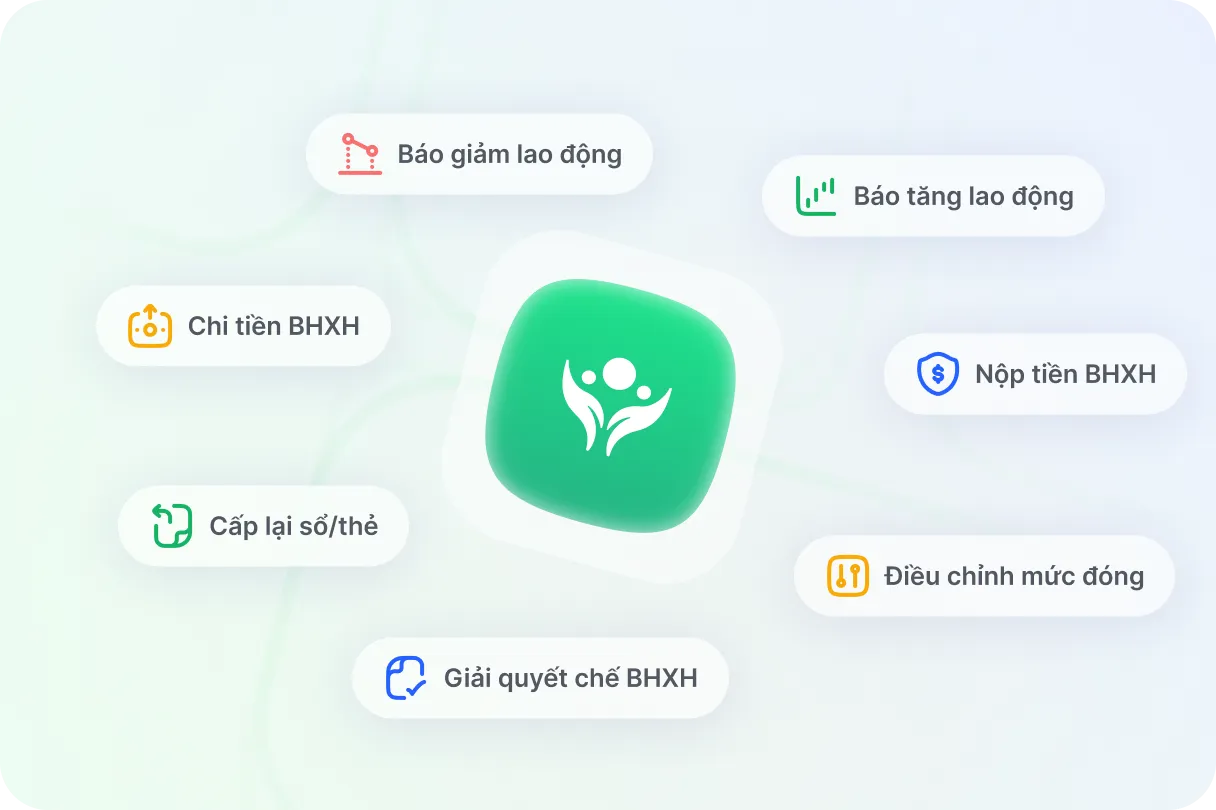
Hiện nay tại nhiều doanh nghiệp, iệc theo dõi biến động nhân sự, tính toán mức đóng theo quy định mới và lập hồ sơ báo tăng, giảm thường xuyên gây áp lực lớn cho bộ phận nhân sự. Những sai sót nhỏ trong kê khai dễ dẫn đến tình trạng chậm nộp, đóng thiếu hoặc gặp trục trặc khi giải quyết chế độ cho người lao động. Để giải quyết những vấn đề này, MISA AMIS BHXH hoạt động như một trợ thủ đắc lực giúp doanh nghiệp thực hiện các thủ tục BHXH dễ dàng – chuẩn xác – đúng luật.
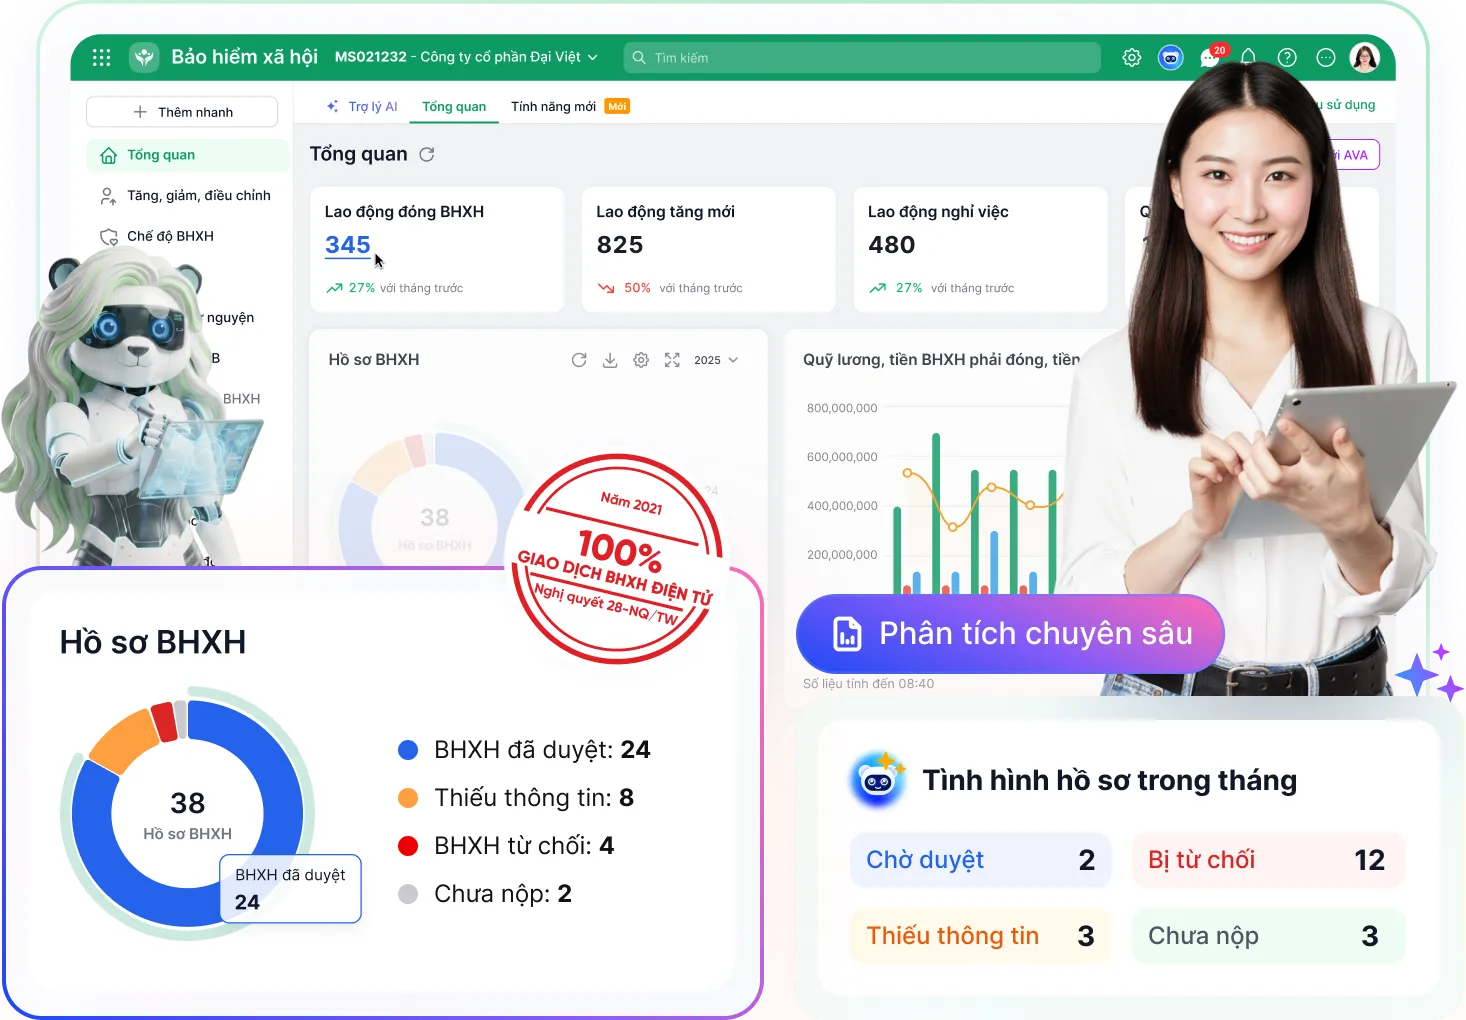
Những ưu thế vượt trội của MISA AMIS BHXH:
- Cập nhật quy định tự động: Hệ thống luôn đồng bộ nhanh chóng các thay đổi về luật, mức lương cơ sở và các mẫu biểu mới nhất từ cơ quan BHXH.
- Kết nối với cơ quan BHXH, tự động hóa quy trình kê khai: Hỗ trợ lập hồ sơ, đối chiếu sai lệch dữ liệu và kết nối trực tiếp với cổng dịch vụ công, giúp giảm thiểu thao tác thủ công.
- Quản lý dữ liệu tập trung: Lưu trữ toàn bộ lịch sử đóng, quá trình tham gia và trạng thái xử lý hồ sơ của từng nhân viên trên một nền tảng duy nhất.
- Kiểm soát rủi ro chính xác: Tự động cảnh báo các trường hợp thiếu thông tin hoặc sai lệch mức đóng, giúp doanh nghiệp tránh các khoản phạt hành chính không đáng có.
Đăng ký nhận tư vấn PHẦN MỀM BẢO HIỂM XÃ HỘI – chỉ từ 240.000 VNĐ/năm để tính toán chính xác, thực hiện thủ tục BHXH nhanh chóng.
Hy vọng qua những chia sẻ chi tiết về khái niệm, loại hình và các quy định mới nhất, bạn đã hiểu rõ bảo hiểm xã hội là gì, nắm vững những thông tin quan trọng về bảo hiểm xã hội. Việc hiểu đúng về quyền lợi cũng như trách nhiệm đóng BHXH giúp người lao động chủ động bảo vệ tương lai và người sử dụng lao động đảm bảo tuân thủ pháp luật.

Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.